 joinet.org
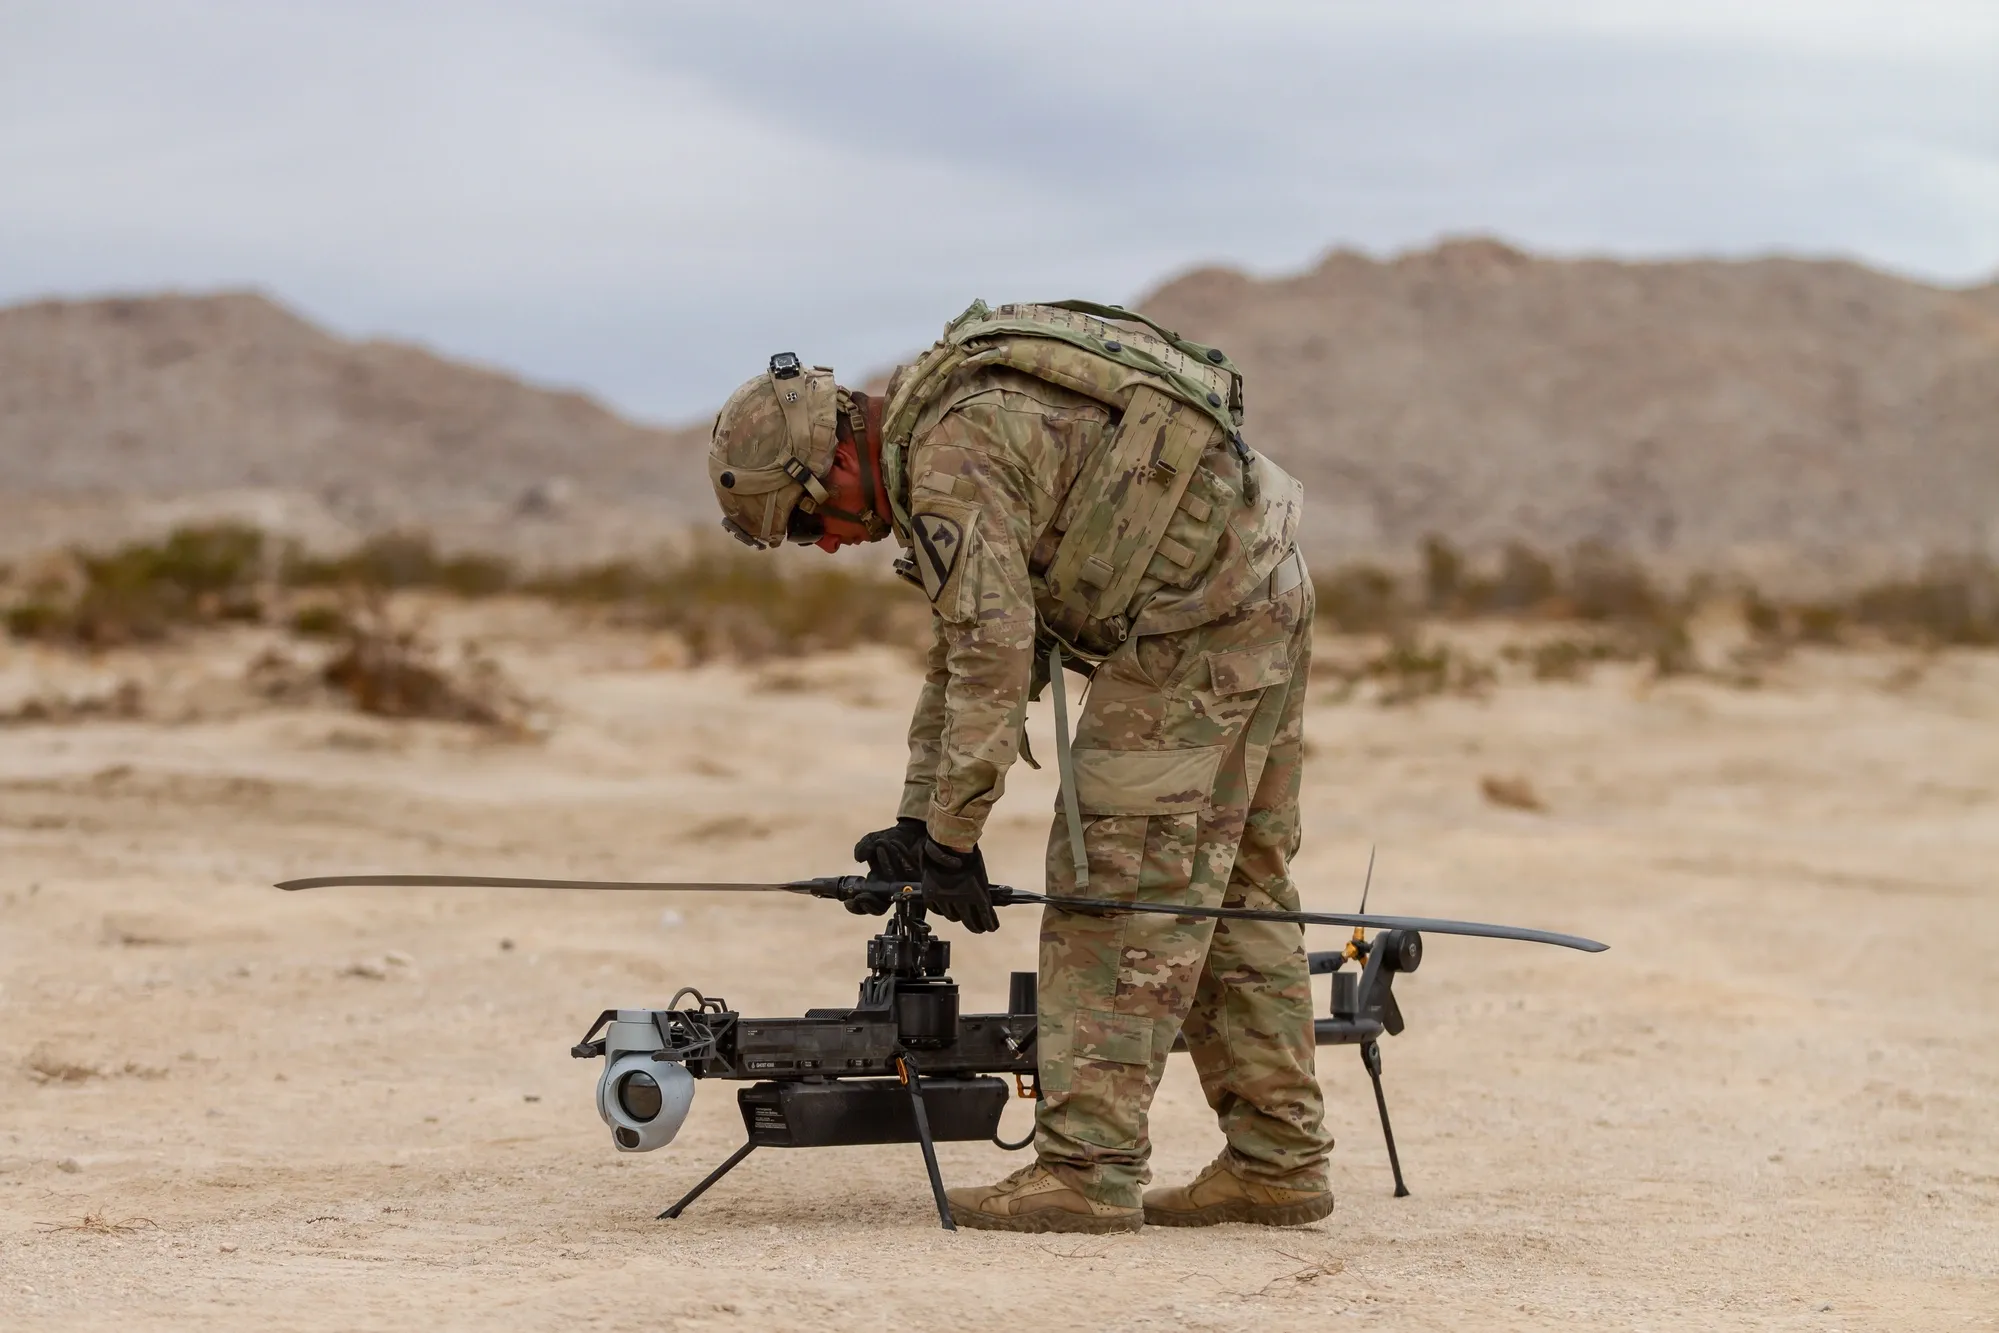
O evento e o desmentido parcial
Em 24 de julho de 2026 a Reuters informou, citando duas pessoas com conhecimento do assunto, que a Anduril Industries negocia nova captação que avaliaria a empresa em cerca de US$ 100 bilhões. Segundo a agência, o tamanho da rodada ainda não foi definido e os termos seguem em aberto.
A empresa não confirmou. Em nota ao GeekWire, a Anduril declarou que a reportagem "corre bem à frente dos fatos" e que "qualquer detalhe sobre termos, estrutura, precificação ou cronograma de uma futura rodada é puramente especulativo", acrescentando que, como companhia de capital fechado, avalia regularmente oportunidades de financiar o crescimento, e que não comenta rumores.
A trajetória de valuation
A escalada é o dado mais concreto do caso. Em junho de 2025, a Série G captou US$ 2,5 bilhões liderada pela Founders Fund, a um valuation de US$ 30,5 bilhões. Em maio de 2026, a Série H captou US$ 5 bilhões com Thrive Capital e Andreessen Horowitz, dobrando a avaliação para US$ 61 bilhões. A pretensão agora reportada, de US$ 100 bilhões, representaria mais que o triplo do patamar de treze meses antes e um acréscimo de US$ 39 bilhões sobre a rodada anterior — que sequer havia completado dois meses e meio.A estrutura em discussão
Segundo a Reuters, uma das estruturas cogitadas prevê captação em duas etapas: investidores se comprometeriam desde já com uma segunda rodada, a ocorrer em até um ano e a um valuation superior, condicionada ao cumprimento de metas financeiras pela Anduril. Ambas as tranches poderiam ser fechadas dentro do mesmo ano.
O desenho é relevante para leitura de risco: vincula a avaliação futura a desempenho verificável, em vez de fixá-la apenas por apetite de mercado. Também transfere parte do risco de execução ao investidor que se compromete antecipadamente.
O comparativo que dimensiona
Aos US$ 100 bilhões pretendidos, a Anduril superaria a Northrop Grumman, avaliada em US$ 77 bilhões — empresa listada, fundada há 87 anos, com décadas de contratos e receita auditada. Para outras referências do setor, a Boeing valia US$ 165 bilhões e a Lockheed Martin, US$ 134 bilhões.
A comparação exige cautela metodológica: valor de mercado de companhia listada e valuation de rodada privada não são grandezas equivalentes. O primeiro resulta de negociação diária com liquidez; o segundo, do preço acordado entre poucos investidores numa emissão específica, normalmente com direitos preferenciais que não existem na ação ordinária.
Os fundamentos por trás da avaliação
A Anduril informou em maio que a receita mais que dobrou em 2025, alcançando US$ 2,2 bilhões. Fundada em 2017 e sediada em Costa Mesa, na Califórnia, é liderada por Palmer Luckey, de 33 anos, criador do Oculus VR.
A carteira de contratos é internacional e verificável nos comunicados da própria empresa: acordo-quadro com o Departamento de Defesa dos EUA para o Barracuda-500, seleção pela Força Aérea americana para autonomia de missão no programa Collaborative Combat Aircraft, liderança de projeto de dados de comando e controle para o Exército, contrato de contra-drones com o Ministério da Defesa holandês, primeiro contrato com a OTAN para a plataforma Lattice, seleção pelo Ministério da Defesa britânico para plataformas terrestres autônomas e produção do Barracuda-500M na Polônia em parceria com a PGZ. A empresa também expande operações na região de Seattle, com escritórios em Seattle e Bellevue e um estaleiro no Foss Maritime, onde desenvolve embarcações navais autônomas.
O setor: capital em ritmo inédito
O movimento não é isolado. Segundo o Financial Times, o venture capital destinado a defesa mais que dobrou no primeiro semestre de 2026, superando US$ 12 bilhões — acima dos cerca de US$ 10 bilhões captados em todo o ano de 2025. A demanda é puxada por drones, sistemas autônomos e aplicação de IA em operações militares, num contexto de guerras em curso no Oriente Médio e no Leste Europeu.
Outras empresas acompanharam: a Shield AI captou US$ 1,5 bilhão em março a um valuation de US$ 12,7 bilhões; a Mach Industries quadruplicou sua avaliação para US$ 1,8 bilhão em junho; e a europeia Helsing levantou US$ 1,8 bilhão a US$ 18 bilhões em julho.
O fio condutor entre os negócios é a migração para equipamento barato e descartável — os chamados sistemas "attritable" — em oposição à plataforma cara e insubstituível que definiu a contratação de defesa por décadas. O uso de drones autônomos pela Ucrânia é a referência recorrente. Em paralelo, há movimento de verticalização da cadeia de propulsão: a Mach comprou a fabricante de motores-foguete sólidos Exquadrum por US$ 50 milhões, e o Pentágono aportou US$ 43,7 milhões via Defense Production Act para a Anduril ampliar produção doméstica do mesmo componente — gargalo que antecede e atravessa a tendência de armamento de baixo custo.
Riscos e pontos de atenção
Opacidade financeira. Capital fechado significa ausência de demonstração auditada. Toda a avaliação repousa sobre receita autodeclarada e sobre carteira de contratos cujo valor individual nem sempre é divulgado.
Concentração em cliente estatal. A receita depende de orçamento público e de decisão política, sujeita a ciclo eleitoral e a mudança de prioridade estratégica. Contrato assinado não equivale a receita realizada.
Interseção com poder público. Entre os investidores listados pelo PitchBook está o atual vice-presidente dos Estados Unidos, JD Vance — situação que merece registro numa empresa cuja receita vem majoritariamente de contratos do governo americano.
Contestação social. Em 19 de julho de 2026, manifestantes distribuíram panfletos em frente ao escritório da Anduril no centro de Seattle com a mensagem "Anduril Out! No AI for War and Plunder!". Em nota, a empresa afirmou respeitar o direito de manifestação, embora considere "desconcertante" protestar contra companhia dedicada a apoiar as forças armadas que garantem esse direito.
Compressão de múltiplo. Triplicar a avaliação em treze meses com receita de US$ 2,2 bilhões implica múltiplo de aproximadamente 45 vezes a receita de 2025. A sustentação depende de crescimento continuado em ritmo excepcional.
O que observar
Três indicadores dirão se a tese se confirma. Primeiro, o anúncio oficial da rodada — se sair, com que valor e em qual estrutura, e se as metas financeiras condicionantes forem divulgadas. Segundo, a receita de 2026: o múltiplo implícito só se justifica com nova aceleração relevante. Terceiro, o tema do IPO, que executivos vêm contornando publicamente segundo a Axios, e que se torna incontornável nesse patamar de avaliação.
Adjudicações de contrato podem ser acompanhadas em fontes primárias públicas — os anúncios diários do Departamento de Defesa americano, o SAM.gov e o USAspending.gov —, que permitem verificar de forma independente o que a empresa efetivamente contratou.