 joinet.org
O que a norma determina
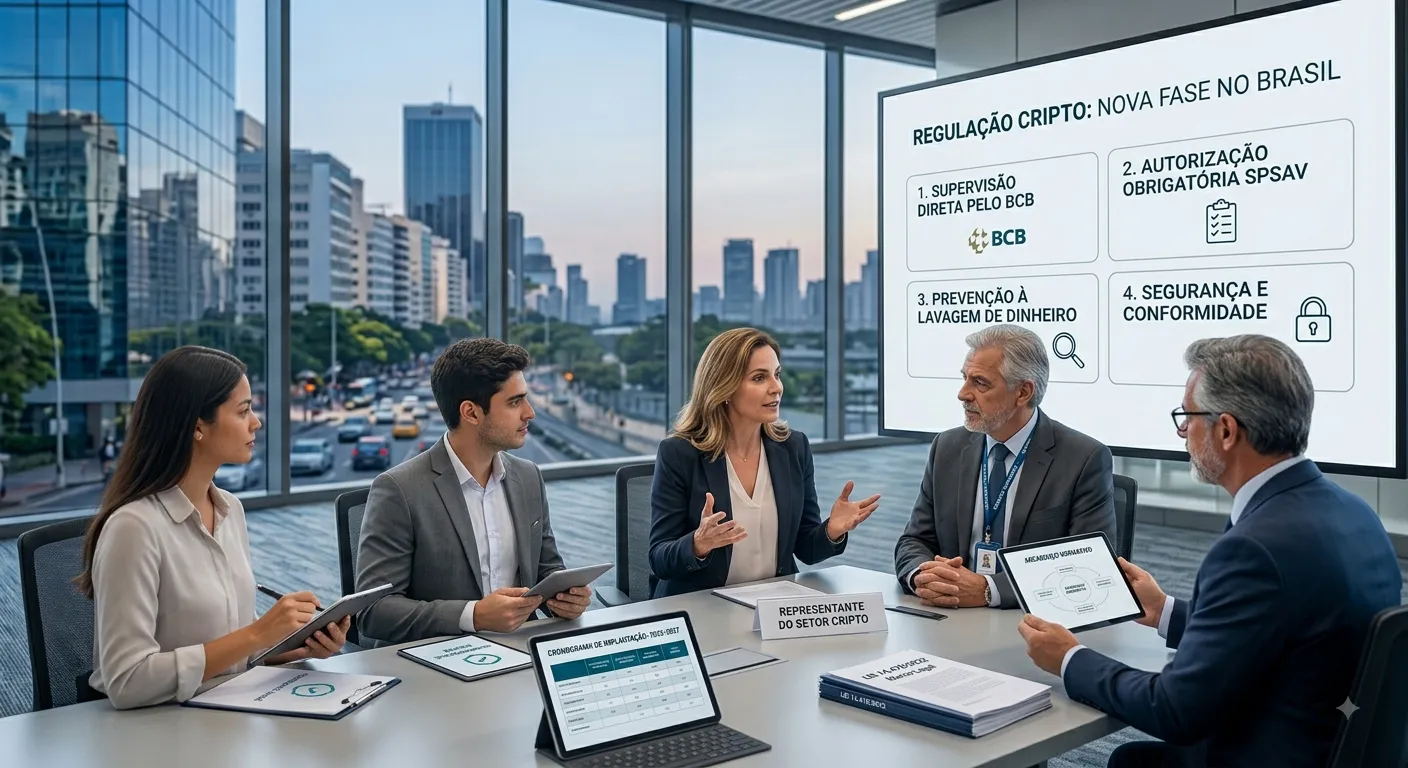
A Resolução BCB nº 584, publicada em 7 de agosto de 2026, altera a Resolução BCB nº 142, de 2021. A norma de 2021 concentrava as regras antifraude dos serviços de pagamento; agora ela passa a alcançar também as empresas que operam com criptomoedas.
O dispositivo central é o novo artigo 2º-B. As instituições alcançadas só poderão executar certas ordens de transferência 24 horas depois de o dinheiro entrar na carteira, seja em reais, seja em ativos virtuais. A regra vale quando o destino é uma empresa de criptoativos constituída no exterior ou uma carteira autocustodiada — aquela em que o próprio usuário guarda as chaves, sem intermediário nenhum.
O limite é de US$ 10 mil. Conta tanto uma transferência isolada quanto a soma do que o mesmo cliente movimentar no dia. Abaixo desse valor a instituição também pode reter, se seus controles internos indicarem necessidade de análise. Nesse caso ela precisa avaliar, no mínimo, o perfil do cliente, a operação, a contraparte e o país do destinatário.
A norma alcança expressamente os ativos virtuais atrelados a moedas tradicionais. Isso inclui as stablecoins, criptomoedas que acompanham o preço de uma moeda comum, quase sempre o dólar, e que são muito usadas em remessas internacionais.
A regra entra em vigor em 1º de janeiro de 2027.
O que a retenção não é
O Banco Central trata a medida como cautelar, não como bloqueio definitivo. A instituição pode encerrar a retenção antes das 24 horas, desde que fundamente e documente a decisão. Terminada a análise, ela precisa liberar na hora ou recusar a operação. Em qualquer caso deve avisar o cliente, explicando que a retenção é cautelar e qual o prazo.
A norma também não proíbe transferir para carteira própria, nem cria autorização prévia do regulador. Ela insere uma etapa de análise exatamente no ponto em que o dinheiro sai do ambiente supervisionado.
Do outro lado há contrapartidas de supervisão. Se o BC constatar descumprimento, o artigo 6º-A permite exigir prazo maior que 24 horas, aplicar o procedimento abaixo de US$ 10 mil e restringir a liberação antecipada. Tudo isso depende da constatação de descumprimento; não vale como regra geral. As instituições passam ainda a registrar diariamente as fraudes, as tentativas de fraude e o que fizeram a respeito.
A camada que veio antes
A retenção é a parte visível de um arcabouço maior, e é esse arcabouço que interessa a quem investe.
Em novembro de 2025, as Resoluções BCB nº 519, 520 e 521 criaram o marco regulatório das empresas de criptoativos. Trataram de autorização para funcionar, governança, separação entre o patrimônio da empresa e o do cliente, prova de reservas e ligação com o mercado de câmbio. A Resolução 520 já determina que, a partir de 30 de outubro de 2026, instituição autorizada pelo BC não poderá operar com empresa de cripto que não esteja autorizada ou em processo de autorização no Brasil.
Em julho de 2026, a Resolução BCB nº 580 colocou essas empresas dentro do regime prudencial — o conjunto de exigências de capital que o regulador impõe a quem guarda dinheiro de terceiros. Elas foram classificadas como instituições do Tipo 3. O regime simplificado do Segmento 5 ficou fora de alcance, e a permanência no Segmento 4 vai até 30 de junho de 2028, não importa o tamanho da empresa. A partir de 1º de janeiro de 2027 passam a valer as exigências de capital, de gestão de riscos e de divulgação de informações.
Consequências
Esta seção separa o que o regulador afirma, o que terceiros com nome sustentam e o que decorre da leitura da própria norma.
A — Declarado pelo regulador
O BC diz que a medida combate um problema concreto: o dinheiro de fraude sai rápido demais por meio de criptomoedas. A janela de 24 horas existe para permitir análise de risco antes que os recursos deixem o ambiente supervisionado. A retenção é cautelar e não substitui as obrigações de prevenção à lavagem de dinheiro que já existiam.
B — Sustentado por terceiros com nome
Sobre eficácia. A ABcripto faz a objeção mais forte. Prazo fixo não separa operação legítima de ilícita: atrasa as duas. E é fácil de contornar por fracionamento — basta dividir o envio em várias operações abaixo do limite. A associação prevê que o fluxo legítimo vá para protocolos descentralizados, negociação direta entre pessoas e intermediação informal, “sem identificação de cliente, sem monitoramento transacional, sem comunicação ao COAF”. A conclusão dela: “É o inverso do objetivo declarado: menos rastreabilidade, menos proteção ao usuário e menos capacidade de resposta institucional.” A entidade registra ainda que não houve Análise de Impacto Regulatório, e que não existe precedente internacional para esse instrumento.
Sobre estrutura de mercado. Thiago Barbosa Wanderley, do Salles Nogueira e da Oxus Finance, sustenta que só sobrevivem as empresas com estrutura robusta de finanças, conformidade e sistemas. A porta de entrada do setor fica muito mais cara. Thiago do Amaral Santos, do Barcellos Tucunduva, aponta a perda do regime simplificado como o ponto mais sensível, por elevar o custo regulatório. Denise Cinelli, da NotBank, lê o mesmo movimento pelo lado bom: “a confiança virou um ativo econômico”, e a área de conformidade deixa de ser só despesa. Alexandre Vargas, do TozziniFreire, avalia que tratar essas empresas como se trata uma corretora fortalece o setor institucionalmente.
Sobre quem carrega o ônus. Carlos Russo, da Bloquo, observa que a norma não fixa critério objetivo de exceção. Quem define é a política interna de cada instituição, o que dá liberdade e transfere a responsabilidade junto. Raphael Cvaigman e Pedro Heitor de Araújo, do Bichara e Motta, argumentam que o regulador não deveria passar ao setor o encargo de interromper de antemão transações que se presumem lícitas.
Sobre legalidade. Regina Pedroso, da ABToken, fala em retrocesso e em barreiras desproporcionais. O advogado Pedro Torres sustenta que tratar carteira própria como indício de risco “demoniza a tecnologia”, e questiona a medida sob a ótica da proporcionalidade.
C — Derivação própria, a partir do texto
O artigo 2º-B conta o prazo a partir do aporte na carteira, não do pedido de saque. A distinção não é de palavra. Significa que a norma não é um limite genérico de saque, e que os sistemas terão de rastrear quando cada real e cada moeda entraram na carteira do cliente. Isso é redesenhar a arquitetura, não ajustar um parâmetro.
O artigo 6º-A cria um incentivo perverso contra a liberação antecipada. Para liberar antes, a instituição precisa fundamentar e documentar. Se o BC julgar a liberação indevida, ela terá de registrar medidas corretivas e pode perder a faculdade. Com o risco todo de um lado, o comportamento previsível é segurar até o fim do prazo — e a exceção vira regra. O PDL 926/2026 levanta o mesmo ponto.
Há um terceiro efeito, que vem da combinação das datas. A vedação da Resolução 520 começa em 30 de outubro de 2026. A retenção e as exigências de capital começam em 1º de janeiro de 2027. O enquadramento no Segmento 4 vai até 30 de junho de 2028. O custo de se adequar vem antes da vigência: tem de estar pronto em 2026 para valer em 2027.
A contestação institucional
Em 10 de agosto de 2026, a deputada federal Júlia Zanatta, do PL de Santa Catarina, protocolou na Câmara o Projeto de Decreto Legislativo 926/2026. São dois artigos, e o objetivo é derrubar por inteiro os efeitos da Resolução 584. O fundamento é o artigo 49, inciso V, da Constituição, que permite ao Congresso sustar ato do Executivo que ultrapasse o poder de regulamentar.
A justificação não questiona o combate à fraude. Questiona a base legal. Sustenta que a Lei nº 12.865/2013, a Lei nº 14.478/2022 e o Decreto nº 11.563/2023 dão poder regulatório ao BC, mas não o autorizam “expressa e específica” a reter dinheiro por prazo predeterminado. Levanta ainda que a Lei nº 14.478/2022 exige prazo de adaptação de no mínimo seis meses, e que entre 7 de agosto de 2026 e 1º de janeiro de 2027 há menos que isso.
Para valer, o projeto precisa passar pela Câmara e pelo Senado e ser promulgado pelo Congresso. Não há decisão, e a norma segue vigente.
O Brasil no mapa
O contexto ajuda a dimensionar. O Brasil aparece em 5º lugar no Índice Global de Adoção de Criptomoedas de 2025, da Chainalysis, atrás de Índia, Estados Unidos, Paquistão e Vietnã.
Uma avaliação de estabilidade financeira do FMI publicada em julho registra que a atividade cripto no país cresce rápido desde 2017. O uso de stablecoins atreladas ao dólar aumenta, e o fluxo de ativos digitais enviados ao exterior cresce mais rápido que o capital tradicional e que o PIB nominal.
Um levantamento da McKinsey com a Artemis Analytics estimou cerca de US$ 390 bilhões em pagamentos efetivos com stablecoins em 2025. É muito em valor absoluto, e ainda assim são 0,02% dos pagamentos do mundo.
Divergências e limitações de apuração
Não encontrei divergência numérica relevante entre as fontes. Limite, prazo, datas e números de artigo batem entre o Cointelegraph Brasil e o Money Times.
Registro três limitações da apuração.
A primeira: a página da Resolução 584 no site do Banco Central depende de JavaScript e não abriu pela ferramenta de coleta. O texto integral não foi lido direto na fonte, e os números de artigo vêm da confirmação cruzada entre as reportagens. Não houve tentativa de contornar por outro meio.
A segunda: três das cinco referências são do mesmo veículo. Não é sindicação — são três reportagens distintas, com apuração e fontes próprias. Ainda assim é concentração, e a Money Times entra justamente para reduzi-la.
A terceira: o dado do FMI sobre o fluxo de ativos digitais chegou por citação de segunda mão, sem link para o estudo original.
Ressalvas
A norma está publicada e entra em vigor em 2027, mas é contestada no Legislativo, e ninguém sabe como isso termina.
As consequências descritas neste artigo são de três naturezas diferentes, e cada uma foi rotulada: o que o regulador declara, o que terceiros identificados opinam e o que se lê do próprio texto. Nenhuma delas é previsão de preço, de volume ou de resultado de empresa.
As associações e escritórios citados representam interesses do setor regulado, e é assim que suas avaliações devem ser lidas. As opiniões a favor e contra foram apresentadas lado a lado.
Este resumo é informativo. Não é recomendação de compra ou venda, nem aconselhamento jurídico ou financeiro.