 joinet.org
Os dois números que saíram juntos
A SAP divulgou em 23 de julho de 2026, em Walldorf, o resultado do segundo trimestre. A carteira de contratos de nuvem chegou a € 22,9 bilhões, alta de 27% nominal e 26% em moeda constante. Essa carteira reúne o que os clientes já assinaram e ainda vão pagar nos próximos doze meses. Numa empresa de software por assinatura, é o melhor sinal antecipado do que vem pela frente.
O número acelerou sobre o primeiro trimestre e reverteu a tendência anterior, em que a carteira crescia menos que a própria receita.
A receita de nuvem somou € 6,28 bilhões, alta de 22% nominal e 24% em moeda constante. O Cloud ERP Suite avançou 27% em moeda constante, para € 5,53 bilhões. O caixa livre do trimestre cresceu 27%, para € 3,0 bilhões.
No mesmo comunicado, a empresa cortou a projeção de lucro operacional de 2026. Saiu de € 11,9–12,3 bilhões para € 11,8–12,2 bilhões. O motivo tem nome: as compras da Dremio e da Prior Labs, fechadas em julho, diluem mais de € 100 milhões. O corte vale menos de 1% da base projetada.
A inteligência artificial entra em nove de cada dez grandes contratos
O dado comercial mais forte do trimestre não está na demonstração de resultado. Inteligência artificial e SAP Business Data Cloud apareceram em mais de 90% dos 50 maiores contratos fechados no período.
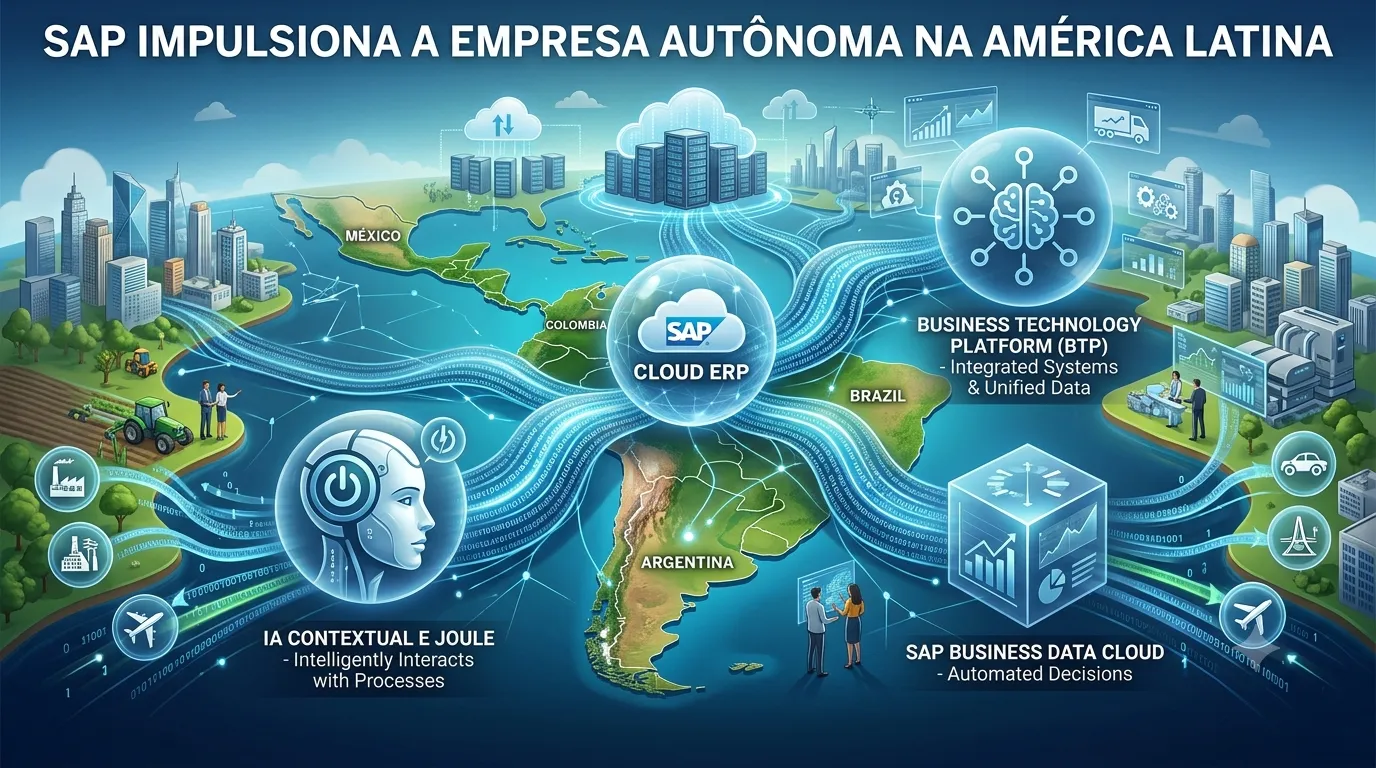
O que a SAP chama de “empresa autônoma”: sistemas de gestão em que agentes de inteligência artificial tocam processos do começo ao fim e decidem sozinhos, sem alguém aprovar cada passo. Não é um produto. É o guarda-chuva sob o qual a companhia junta o Autonomous Suite, a Business AI Platform e o copiloto Joule. É também o nome da campanha institucional dela na América Latina — o ponto de entrada deste artigo.
Christian Klein, presidente-executivo, ligou o desempenho da carteira à estratégia: “Entregamos mais um trimestre de forte crescimento da carteira de nuvem corrente, alta de 26% em moeda constante. Esse desempenho é sustentado por nossa estratégia de Empresa Autônoma, com forte tração no Autonomous Suite e na nossa Business AI Platform. Os clientes escolhem a SAP para obter resultados de IA precisos e em conformidade, ancorados em seus processos e dados de negócio mais críticos.”
Os casos divulgados dão dimensão. A Amadeus processou cerca de 40 mil transações incorretas pelo Autonomous Suite. A Hydro cortou em 75% o tempo de montar soluções de inteligência de negócio. A Lemvigh-Müller passou de 90% de verificação de ordens de compra sem ninguém conferir. E a brasileira Dexco eliminou cerca de 97% das customizações antigas.
A empresa autônoma aplicada à própria SAP
O que distingue este trimestre é a empresa ter virado cliente da própria tese. Dominik Asam, diretor financeiro, foi direto: “Como parte dessa execução, conduzimos agressivamente nossa própria transformação em Empresa Autônoma, usando IA para elevar eficácia e eficiência ao mesmo tempo.”
Os números de dentro de casa. Mais de 110 mil usuários internos do Joule Work Desktop — a SAP tem entre 102 mil e 114 mil funcionários, conforme a base consultada, então isso é praticamente a empresa inteira. Meta de até 30% de ganho de produtividade em desenvolvimento com ferramentas de IA, e entrega de agentes novos em menos de três semanas. Uma “Consulting AI Factory” com mais de 3 mil consultores atendendo mais de 2 mil clientes. Mais de 90% dos funcionários em treinamento, com duas horas semanais reservadas a aprender.
A meta financeira dessa frente é um ganho de eficiência acima de € 2 bilhões por ano até o fim de 2028.
Para quem investe, isso informa mais que qualquer caso de cliente. A empresa está expondo a própria estrutura de custos à tecnologia que vende, e pôs número e prazo na aposta.
A geografia do crescimento
A apresentação a investidores traz a abertura por região, que o comunicado trimestral não detalha.
A EMEA liderou, com 27% de crescimento em nuvem, puxada por França, Alemanha, Itália e Espanha. A Ásia-Pacífico-Japão cresceu 28% em moeda constante, com destaque para Índia e Coreia do Sul, e bom desempenho de Austrália e Cingapura. As Américas avançaram 21% em moeda constante, e Brasil e Estados Unidos foram citados pelo nome como pontos de força.
É o único ancoradouro numérico para o que a companhia comunica por região. A SAP não divulga receita por país, e o material que publicou para a América Latina fala em desempenho brasileiro sem apresentar cifra nenhuma. O que dá para verificar é a linha das Américas, a menção nominal ao Brasil e a presença da Dexco entre os casos de referência.
Há um dado externo que converge. Levantamentos de terceiros sobre força de trabalho apontam o Brasil como a localidade que mais cresce no quadro de funcionários da SAP. Não veio da companhia e não substitui dado financeiro, mas combina com a menção nominal ao país no material a investidores. Ver Ressalvas.
O legado encolhe enquanto a nuvem cresce
A transição aparece com nitidez nas linhas que encolhem. Licenças de software somaram € 131 milhões, queda de 32%. Suporte a software, € 2.439 milhões, queda de 8%. Serviços, € 1.027 milhões, queda de 3%. Infraestrutura como serviço, € 65 milhões, queda de 23%.
O resultado é uma receita total de € 9,88 bilhões, alta de 9% nominal e 11% em moeda constante. Fica bem abaixo do avanço da nuvem, e abaixo do que os analistas esperavam.
O Cloud ERP Suite já é 88% de toda a receita de nuvem. Ou seja: o negócio está concentrado no produto central, não nas extensões em volta dele.
O custo da transição
O crescimento tem preço, e ele aparece na margem.
| 2T26 | 2T25 | Variação | |
|---|---|---|---|
| Margem operacional não-IFRS | 27,8% | 28,5% | −0,7pp |
| Margem bruta de nuvem (não-IFRS) | 74,6% | 75,2% | −0,6pp |
| Lucro após impostos IFRS | € 2.209 mi | € 1.749 mi | +26% |
| Lucro após impostos não-IFRS | € 1.828 mi | € 1.747 mi | +5% |
O contraste entre +26% e +5% merece atenção. O resultado IFRS foi ajudado por uma alíquota de imposto menor, 26,5% contra 30,8% no critério não-IFRS, por causa de receitas isentas.
O comunicado oficial dá quatro motivos para o lucro desacelerar: a receita cresceu menos que no trimestre anterior; a base de comparação está distorcida porque a despesa com remuneração em ações foi atipicamente baixa no primeiro trimestre; o investimento em pesquisa e desenvolvimento acelerou; e a compra da Reltio dilui.
A apresentação a investidores acrescenta um item que o comunicado não menciona: custo de tokens. É a despesa de rodar os modelos de linguagem cada vez que alguém faz uma pergunta ao sistema. Ela passa a figurar como explicação de margem numa fabricante de software de gestão. É a conta da IA saindo do slide e entrando na demonstração de resultado.
Leitura para investidor
A tese aqui não é de desaceleração. É de crescimento com custo de transição, e a diferença importa.
A carteira acelerou e reverteu a tendência ruim anterior. É o indicador que mais informa sobre os próximos trimestres, e ele melhorou. O Cloud ERP Suite crescendo 27% mostra tração no produto central, não na periferia. IA em mais de 90% dos maiores contratos indica que a tecnologia deixou de ser argumento de venda e virou item contratado.
O que muda em relação a trimestres anteriores é a natureza do custo. Sair de licença perpétua para nuvem sempre apertou margem — isso é conhecido e já está no preço. Somar o custo de rodar IA a esse aperto é um segundo aperto sobre o primeiro, e esse é novo. A promessa de € 2 bilhões de eficiência interna até 2028 é a resposta declarada da companhia a essa conta. Tem número e prazo, portanto dá para cobrar.
O corte de projeção é pequeno, mas é o primeiro em que a direção precisa ajustar a conta para acomodar compra de empresa de IA. Vale acompanhar se ele se repete: repetição transformaria um ajuste pontual em padrão. (Leitura analítica própria, não atribuída a fonte.)
Nada aqui é recomendação de compra ou venda.
Ressalvas
Implantação não é uso. Os 110 mil usuários internos do copiloto medem distribuição da ferramenta, não engajamento. Como o número equivale a praticamente todo o quadro da SAP, são licenças concedidas, não uso medido. A companhia não divulga com que frequência as pessoas usam nem que resultado cada uma obtém.
Dado de força de trabalho é de terceiro. A informação de que o Brasil é a localidade que mais cresce no quadro da SAP vem de empresas de dados de mercado de trabalho, não da companhia. As bases divergem inclusive no total de funcionários: 113.609 numa, 102.430 noutra. Entra como indicação convergente, não como fato auditado.
O ponto de entrada não sustentava artigo. O link original era o newsroom da própria SAP, sobre a “empresa autônoma” na América Latina, sem nenhum número regional verificável. A triagem disparou três alertas. Falsa pluralidade de fontes: Technocio, Revista SUMMA, TheStandardCIO e Boletin.mx replicaram o mesmo comunicado sem apuração própria. Ausência total de dado financeiro verificável. E autodeclaração. O artigo foi redirecionado para o balanço global registrado na SEC. O material regional aparece aqui como objeto de análise, não como fonte de número.
Custo de token tem origem secundária. O item não consta do comunicado trimestral oficial nem do Form 6-K. Aparece na leitura que a Investing.com fez da apresentação a investidores, e não consegui verificar o slide original.
Casos de clientes são autodeclarados. Os resultados de Amadeus, Hydro, Lemvigh-Müller e Dexco vêm do material da própria SAP, sem auditoria independente e sem confirmação das empresas citadas.
Metas internas não são resultado. Os 110 mil usuários do Joule, os 30% de produtividade e os € 2 bilhões de eficiência até 2028 são projeção e comunicação da companhia, não desempenho medido por terceiro.
Projeção condicionada. A previsão de 2026 assume explicitamente “desescalada de curto prazo do conflito no Oriente Médio”. É ressalva incomum num balanço de software, e a própria empresa a registrou.
Comparação de moedas. A Investing.com cita consenso de receita de US$ 11,44 bilhões contra receita reportada de € 9,88 bilhões. São moedas diferentes e não devem ser comparadas assim. Este artigo reporta em euros, como o documento original.
Reação da ação não confirmada. Fontes secundárias citam queda de 1,59% e de 1,79%. Provavelmente é o ADR em Nova York contra o papel em Frankfurt, em janelas diferentes. Não consegui confirmar.
Efeito de consolidação. Menos de 1 ponto percentual do crescimento da carteira veio da entrada da Reltio na conta.